Domain ubwv.de kaufen?
Wir ziehen mit dem Projekt
ubwv.de um.
Sind Sie am Kauf der Domain
ubwv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ubwv.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
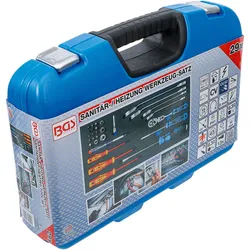
BGS Sanitär-/ Heizung Werkzeug-Satz 29tlg. - 1433für Arbeiten an Heizungsanlagen, Thermen, Schaltschränken, Gebäudetechnik usw.geeignet für die Bereiche Klima, Sanitär und Heizungim praktischen BGS Systemkoffer mit 1/3 EPE Schaumeinlage für den mobilen Einsatzkompakte Werkzeugformen zur Nutzung bei beengten Platzverhältnissenuniverselle Anwendungsmöglichkeiten durch verschiedene Steckschlüssel-Einsätze, Bits, Adapter, gängige Größen an Schraubendrehern und Ratschenring-Maulschlüsselnermöglicht ein sicheres Arbeiten auch in Hochspannungsbereichen durch VDE isolierte Werkzeuge (bis 1.000 V)75,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
MEM Bad- & Sanitär-Silikon 300mlMEM Bad- & Sanitär-Silikon 300ml Dauerhaft elastischer und acetatvernetzender Silikon-Dichtstoff Geruchsarm für geschlossene Räume Zuverlässiger und wasserfester Schutz gegen Schimmelbefall speziell für den Sanitärbereich Optimal geeignet für Anschlussfugen an Duschwannen, Acrylwannen, Waschbecken, Küchenblöcken, Boden-Wandfliesen und Spülen Glanzgrad: glänzend Für die Innen- und Außenanwendung geeignet Sehr gute Haftung auf verschiedenen Untergründen, wie z. B. Glas, Keramik, Emaille, Fliesen, Stein, Porzellan, Hart-PVC, lackiertes Holz, Edelstahl, elox. AluminiumAnwendung: Fugenränder ggf. mit Klebeband abkleben Haftflächen müssen fest, tragfähig, sauber und trocken sein Silikon gleichmäßig ausspritzen Oberfläche sofort glätten6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
BGS Sanitär-/ Heizung Werkzeug-Satz 29tlg. - 1433für Arbeiten an Heizungsanlagen, Thermen, Schaltschränken, Gebäudetechnik usw.geeignet für die Bereiche Klima, Sanitär und Heizungim praktischen BGS Systemkoffer mit 1/3 EPE Schaumeinlage für den mobilen Einsatzkompakte Werkzeugformen zur Nutzung bei beengten Platzverhältnissenuniverselle Anwendungsmöglichkeiten durch verschiedene Steckschlüssel-Einsätze, Bits, Adapter, gängige Größen an Schraubendrehern und Ratschenring-Maulschlüsselnermöglicht ein sicheres Arbeiten auch in Hochspannungsbereichen durch VDE isolierte Werkzeuge (bis 1.000 V)75,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schulte Bad Heizkörper Europa Heizung mit Mittelanschluss - HeizungHeizkörper Europa mit Mittelanschluss Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab H280695 695 x 500 x 10-107 309 2,7 300 H281135 1135 x 600 x 102-107 601 5,1 600 H281535 1535 x 600 x 102-107 818 6,9 600 Der Badheizkörper Europa ist in zwei Farben erhältlich: Alpinweiß und Anthrazit. Beide Farben überzeugen durch Eleganz und wirken sich positiv auf die gesamte Optik Ihres Badezimmers aus. Entscheiden Sie sich für den Heizkörper Europa und erfreuen Sie sich jeden Tag aufs Neue an seiner zuverlässigen Heizleistung sowie seinem exklusiven Design. Produktdetails: - Vier Standardgrößen zur Auswahl - Anschlüsse unten mittig - Wandabstand: 500 mm Breite: 36 - 43 mm | 600 mm Breite: 16 - 21 mm - Wandabstand Mitte Anschluss: 500 mm Breite: 52 - 59 mm | 600 mm Breite: 32 - 37 mm - Mittelanschlussmodelle: 91 -98 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 888 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - H280695 - Schulte Heizkörper Europa mit Anschluss unten links und rechts Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Design-Heizkörper für Ihr ganzes Haus Sie finden in unserem Sortiment eine breite Palette passender Heizkörper für Ihr Badezimmer. Darüber hinaus bieten wir auch für Ihre Wohnräume, die Küche, das Büro, den Flur und Ihren Keller geeignete Heizkörper an. Neben einer zuverlässigen Heizleistung überzeugen unsere Heizkörper mit Ihrer modernen Optik. Wir bieten eine Vielzahl verschiedener Designs an, welches Modell passt zu Ihrer Wohnsituation? Vielfältigkeit überzeugt Unsere Heizkörper und Handtuchwärmekörper sind in vielerlei Varianten erhältlich. Ob mit ebenmäßiger Oberfläche, mit sichtbaren Heizlamellen oder als Handtuchwärmer mit oder ohne abklappbaren Teilen zur optimalen Aufhängung - wir bieten für jeden Geschmack und jedes Bedürfnis den passenden Artikel. Gestaltungsmöglichkeiten S160,05 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.