Domain ubwv.de kaufen?
Wir ziehen mit dem Projekt
ubwv.de um.
Sind Sie am Kauf der Domain
ubwv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ubwv.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **

Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
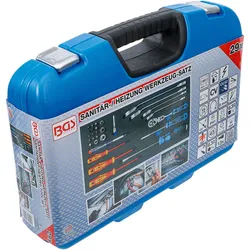
BGS Sanitär-/ Heizung Werkzeug-Satz 29tlg. - 1433für Arbeiten an Heizungsanlagen, Thermen, Schaltschränken, Gebäudetechnik usw.geeignet für die Bereiche Klima, Sanitär und Heizungim praktischen BGS Systemkoffer mit 1/3 EPE Schaumeinlage für den mobilen Einsatzkompakte Werkzeugformen zur Nutzung bei beengten Platzverhältnissenuniverselle Anwendungsmöglichkeiten durch verschiedene Steckschlüssel-Einsätze, Bits, Adapter, gängige Größen an Schraubendrehern und Ratschenring-Maulschlüsselnermöglicht ein sicheres Arbeiten auch in Hochspannungsbereichen durch VDE isolierte Werkzeuge (bis 1.000 V)75,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **

Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
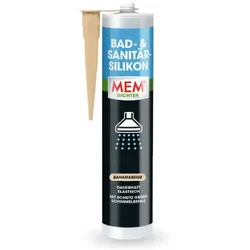
MEM Bad- & Sanitär-Silikon 300mlMEM Bad- & Sanitär-Silikon 300ml Dauerhaft elastischer und acetatvernetzender Silikon-Dichtstoff Geruchsarm für geschlossene Räume Zuverlässiger und wasserfester Schutz gegen Schimmelbefall speziell für den Sanitärbereich Optimal geeignet für Anschlussfugen an Duschwannen, Acrylwannen, Waschbecken, Küchenblöcken, Boden-Wandfliesen und Spülen Glanzgrad: glänzend Für die Innen- und Außenanwendung geeignet Sehr gute Haftung auf verschiedenen Untergründen, wie z. B. Glas, Keramik, Emaille, Fliesen, Stein, Porzellan, Hart-PVC, lackiertes Holz, Edelstahl, elox. AluminiumAnwendung: Fugenränder ggf. mit Klebeband abkleben Haftflächen müssen fest, tragfähig, sauber und trocken sein Silikon gleichmäßig ausspritzen Oberfläche sofort glätten6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
BGS Sanitär-/ Heizung Werkzeug-Satz 29tlg. - 1433für Arbeiten an Heizungsanlagen, Thermen, Schaltschränken, Gebäudetechnik usw.geeignet für die Bereiche Klima, Sanitär und Heizungim praktischen BGS Systemkoffer mit 1/3 EPE Schaumeinlage für den mobilen Einsatzkompakte Werkzeugformen zur Nutzung bei beengten Platzverhältnissenuniverselle Anwendungsmöglichkeiten durch verschiedene Steckschlüssel-Einsätze, Bits, Adapter, gängige Größen an Schraubendrehern und Ratschenring-Maulschlüsselnermöglicht ein sicheres Arbeiten auch in Hochspannungsbereichen durch VDE isolierte Werkzeuge (bis 1.000 V)75,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schulte Bad Heizkörper Europa Heizung mit Mittelanschluss - HeizungHeizkörper Europa mit Mittelanschluss Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab H280695 695 x 500 x 10-107 309 2,7 300 H281135 1135 x 600 x 102-107 601 5,1 600 H281535 1535 x 600 x 102-107 818 6,9 600 Der Badheizkörper Europa ist in zwei Farben erhältlich: Alpinweiß und Anthrazit. Beide Farben überzeugen durch Eleganz und wirken sich positiv auf die gesamte Optik Ihres Badezimmers aus. Entscheiden Sie sich für den Heizkörper Europa und erfreuen Sie sich jeden Tag aufs Neue an seiner zuverlässigen Heizleistung sowie seinem exklusiven Design. Produktdetails: - Vier Standardgrößen zur Auswahl - Anschlüsse unten mittig - Wandabstand: 500 mm Breite: 36 - 43 mm | 600 mm Breite: 16 - 21 mm - Wandabstand Mitte Anschluss: 500 mm Breite: 52 - 59 mm | 600 mm Breite: 32 - 37 mm - Mittelanschlussmodelle: 91 -98 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 888 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - H280695 - Schulte Heizkörper Europa mit Anschluss unten links und rechts Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Design-Heizkörper für Ihr ganzes Haus Sie finden in unserem Sortiment eine breite Palette passender Heizkörper für Ihr Badezimmer. Darüber hinaus bieten wir auch für Ihre Wohnräume, die Küche, das Büro, den Flur und Ihren Keller geeignete Heizkörper an. Neben einer zuverlässigen Heizleistung überzeugen unsere Heizkörper mit Ihrer modernen Optik. Wir bieten eine Vielzahl verschiedener Designs an, welches Modell passt zu Ihrer Wohnsituation? Vielfältigkeit überzeugt Unsere Heizkörper und Handtuchwärmekörper sind in vielerlei Varianten erhältlich. Ob mit ebenmäßiger Oberfläche, mit sichtbaren Heizlamellen oder als Handtuchwärmer mit oder ohne abklappbaren Teilen zur optimalen Aufhängung - wir bieten für jeden Geschmack und jedes Bedürfnis den passenden Artikel. Gestaltungsmöglichkeiten S160,05 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.